Domain fixierungen.de kaufen?
Wir ziehen mit dem Projekt
fixierungen.de um.
Sind Sie am Kauf der Domain
fixierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fixierungen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
WEICON VA 8406 Cyanacrylat-Klebstoff, Sekundenkleber für schnelle Fixierungen und Verklebungen, 30 g (12204030)Achtung! H-Sätze H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. H335 Kann die Atemwege reizen. EUH-Sätze EUH202 Cyanacrylat. Gefahr. Klebt innerhalb von Sekunden Haut und Augenlider zusammen. Darf nicht in die Hände von Kindern gelangen. Vor Gebrauch Warnhinweise im Gefahrenfeld auf der Verpackung lesen. ------------------------------ Eigenschaften: Weicon Contact VA 8406 eignet sich für schnelle Fixierungen und die Verklebung von verschiedenen Gummimaterialien, wie Vollgummi oder Moosgummi, Kunststoffen und von EPDM-Elastomeren In Verbindung mit Weicon CA-Primer eignet sich VA 8406 auch für Polyolefine (PE-Polyethylen, PP-Polypropylen) sowie für PTFE und Silicone. (12204030)20,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Wilo Horizontale Fixierungen für Kühlmantelrohre 3-Unterwassermotorp (4092486)Das Produkt Wilo Horizontale Fixierungen für Kühlmantelrohre 3-Unterwassermotorp mit der EAN 04062679311272 ist aktuell zum Preis von 169.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Wilo (4092486)169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
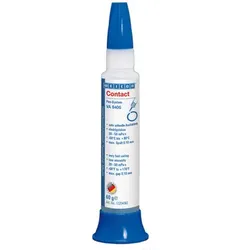
VA 8406 Cyanacrylat-Klebstoff | Sekundenkleber für schnelle Fixierungen und Verklebungen | 60 gWEICON Contact VA 8406 eignet sich für schnelle Fixierungen und die Verklebung von verschiedenen Gummimaterialien, wie Vollgummi oder Moosgummi, Kunststoffen und von EPDM-Elastomeren. In Verbindung mit WEICON CA-Primer eignet sich VA 8406 auch für Polyolefine (PE-Polyethylen, PP-Polypropylen) sowie für PTFE und Silikone. Aluminium sandgestrahlt: 8-16 MPa an Aluminium sandgestrahlt: 10-20 Sek. an Hart-PVC unvorbehandelt: 20-40 Sek. Breite: 30.0 Dichte|(+20 °C): 1,1 g/cm3 Durchgangswiderstand|DIN IEC93: >10^15 Ω·cm Durchschlagsfestigkeit: ~ 25 kV/mm Endhärte|(100 % der Festigkeit): 24 Std. Farbe nach der Aushärtung: farblos ISSA-Code: 75.530.08 Mindestlagerfähigkeit|bei Raumtemperatur: 9 Mon. PC (Polycarbonat): 6-13 MPa relative Luftfeuchtigkeit: 40% - 70% Spaltüberbrückung bis max.: 0,1 mm Stahl 1.0338 sandgestrahlt: 22.0 Stahl sandgestrahlt|DIN EN 1465: 12-22 MPa Viskosität: 20 -50 mPa·s Wärmeausdehnungskoeffizient: ~ 80 x 10^-6 m/(m·K) Wärmeleitfähigkeit|DIN EN ISO 22007-4: ~0,1 W/m·K Wärmeleitfähigkeit|DIN EN ISO 22007-4: 0.1 W/m·K29,05 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
WEICON VA 8406 Cyanacrylat-Klebstoff, Sekundenkleber für schnelle Fixierungen und Verklebungen, 30 g (12204030)Achtung! H-Sätze H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. H335 Kann die Atemwege reizen. EUH-Sätze EUH202 Cyanacrylat. Gefahr. Klebt innerhalb von Sekunden Haut und Augenlider zusammen. Darf nicht in die Hände von Kindern gelangen. Vor Gebrauch Warnhinweise im Gefahrenfeld auf der Verpackung lesen. ------------------------------ Eigenschaften: Weicon Contact VA 8406 eignet sich für schnelle Fixierungen und die Verklebung von verschiedenen Gummimaterialien, wie Vollgummi oder Moosgummi, Kunststoffen und von EPDM-Elastomeren In Verbindung mit Weicon CA-Primer eignet sich VA 8406 auch für Polyolefine (PE-Polyethylen, PP-Polypropylen) sowie für PTFE und Silicone. (12204030)20,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Hantelstange mit Befestigungen SofteeDie Langhantel mit Befestigungen Softee ist die ideale Wahl für Fitnessbegeisterte und Sportler, die ihre Leistungen verbessern möchten. Sie wurde entwickelt, um den Anforderungen der intensivsten Trainingseinheiten gerecht zu werden und verbindet Robustheit mit Praktikabilität.Hergestellt aus hochwertigen Materialien, ist diese verchromte Hantel nicht nur ästhetisch ansprechend, sondern auch langlebig und abnutzungsfest. Mit einem Gewicht von 7 kg lässt sich die Last ganz einfach an das Leistungsniveau anpassen, sodass man im Laufe der Zeit Fortschritte erzielen kann.Mit einer Länge von 120 cm eignet sich das Gerät sowohl für klassische Kraftübungen als auch für komplexe Bewegungen. Der Durchmesser von 30 mm sorgt für einen komfortablen und sicheren Griff, was das Risiko des Abrutschens während des Trainings minimiert.Die mit der Hantel gelieferten Befestigungen garantieren optimale Sicherheit bei der Anwendung, sodass man sich voll und ganz auf die Leistung konzentrieren kann, ohn...31,59 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.